
おはようございます。こんにちは。こんばんは。
高橋輝雄です。
税理士という仕事をしておりますと、
「何か節税できるものはありませんか?」
というご相談をいただくことがあります。
個人事業主や中小企業の社長であれば、そのときによく名前が出てくるものの一つが、
小規模企業共済
ではないでしょうか。
私自身もこれまで小規模企業共済については、「掛金が全額所得控除になる」という税制上のメリットを中心に説明することが多かったように思います。
月額最大7万円、年間でいえば84万円。
掛金の全額が「小規模企業共済等掛金控除」として所得から控除されるので、所得税・住民税を考えれば確かに節税効果はあります。
これは間違いありません。
ただ、最近あらためて小規模企業共済について考える機会がありまして。
そこで思ったんですよね。
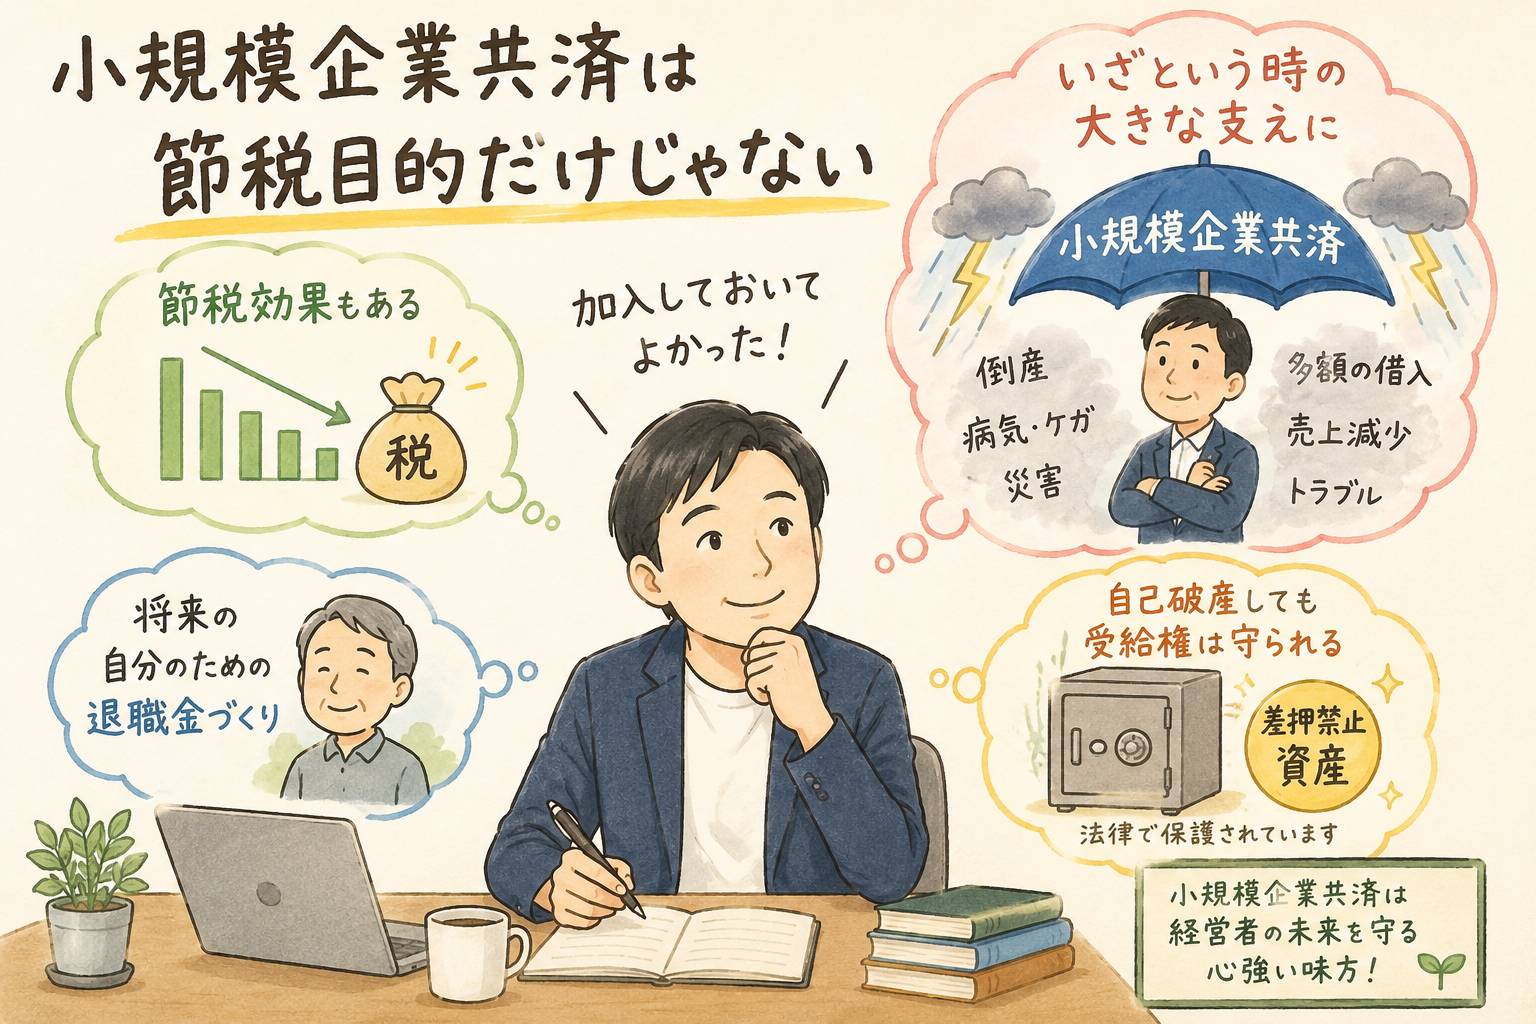
小規模企業共済の本当の価値って、節税だけじゃないよな。
今日はそんなところからです。
小規模企業共済は「経営者の退職金制度」
そもそも小規模企業共済は何なのか。
中小機構が運営している、個人事業主や小規模企業の経営者・役員などを対象とした共済制度です。
会社員であれば、会社によっては退職金制度があります。
長年会社に勤め、退職するときにまとまった退職金を受け取る。
ところが、自分で商売をしている個人事業主や会社の社長には、誰かが勝手に退職金を用意してくれるわけではありません。
なので、
「自分の退職金を自分で積み立てておく」
というのが小規模企業共済の基本的な考え方になります。
掛金は月1,000円から7万円まで設定することができ、一定の範囲で増額・減額もできます。
そして掛金は全額所得控除。
受取時も、受け取り方によって退職所得や公的年金等の雑所得として扱われます。
これだけを見ると、
「なるほど。老後資金を準備しながら節税できる制度なのね」
という理解になるかと思います。
私も長いこと、どちらかというとそんな見方をしていました。
でも、この制度にはもう一つ大きな特徴があります。
共済金を受け取る「権利」が守られている
小規模企業共済法には、
共済金等の支給を受ける権利について、原則として譲渡・担保提供・差押ができない
という規定があります。
これって、かなり大きなことだと思うんですよね。
事業をしていれば、何が起こるか分かりません。
どれだけ真面目に経営をしていても、
・大口の取引先が倒産する
・売上が突然なくなる
・災害が起きる
・病気になって仕事ができなくなる
・多額の損害賠償が発生する
・事業そのものが立ち行かなくなる
ということはあり得ます。
会社員として働いていると、自分自身が会社そのもののリスクを負う場面はそこまで多くないでしょう。
しかし経営者は違います。
事業がうまくいけば利益を得られる一方で、うまくいかなかったときのリスクも自分で背負います。
最悪の場合には自己破産ということもあり得るでしょう。
そんな状況になったときでも、小規模企業共済については、法律上、共済金等を受け取る権利が原則として差押禁止とされています。
中小機構のFAQでも、契約者個人が破産手続をしている場合について、共済金等の受給権は差し押さえることができないと案内されています。
ただし、国税や地方税などの滞納処分には例外がありますので、
「何があっても絶対に取られない」
という理解は正しくありません。
また、実際に共済金を受け取った後の現金まで、同じ意味で永久に保護され続けるという話でもありません。
重要なのは、
小規模企業共済の「共済金等を受け取る権利」そのものに、法律上かなり強い保護がある
ということです。
預金とは少し性格が違う
ここを考えていたら、
「これは普通の預金とかなり性格が違うな」
と思いました。
例えば、事業が順調なときに毎年100万円ずつ現金を貯めていたとします。
10年間で1,000万円。
もちろん現金を持っていること自体は非常に重要です。
私は普段から「現預金最大化」と言っておりますので、むしろ現金を持っておくことには大賛成です。
事業を続けるためには現金が必要ですし、投資するときにも現金が必要です。
ところが、経営者個人の老後資金という視点で考えると、
すべてを普通預金として持っておくことと、小規模企業共済として積み立てることは全く同じではない
わけです。
小規模企業共済には、
・所得控除がある
・経営者自身の退職金になる
・契約者貸付制度がある
・そして共済金等の受給権には差押禁止の規定がある
という特徴があります。
単に、
「84万円所得控除できるから税金が安くなる」
というだけの制度ではない。
そう考えると、私は小規模企業共済に対する見方が少し変わりました。
節税だけを目的にするのは違うと思う
ただし、
「節税になるんだから、とにかく上限7万円まで入ればいい!」
という話でもありません。
ここは私が普段から節税について思っていることと同じです。
節税のために会社や個人の現金がなくなってしまったら意味がない。
小規模企業共済も掛金を払えば、当然その分だけ今使える現金は減ります。
月7万円なら年間84万円です。
まだ開業したばかりで手元資金が100万円しかない人が、
「税金が安くなるから!」
という理由だけで年間84万円を積み立てるのは、私は少し違うと思います。
まずは事業を守る現金が必要です。
税金を払う現金も必要です。
生活資金も必要です。
そのうえで、無理のない範囲で経営者自身の将来資金を積み立てる。
順番としてはこちらでしょう。
小規模企業共済は月1,000円から加入できますので、必ずしも最初から上限まで掛ける必要はありません。
事業の状況に応じて掛金を考えていけば良いと思います。
「今のお金」と「未来のお金」を分けて考える
最近、私はお金について、
「金額」だけではなく「役割」を考える
ことが大切だなと思っています。
同じ100万円でも、
・来月の仕入に使う100万円
・納税のための100万円
・万が一に備える100万円
・老後のための100万円
では役割が違います。
経営者の場合は、会社のお金と個人のお金も考えなければいけません。
事業を守る現預金も必要。
自分や家族の生活を守るお金も必要。
そして経営者を引退した後のお金も必要。
全部を一つの銀行口座に入れて、
「とりあえず預金が増えているから大丈夫」
ではなく、それぞれの役割を考えて準備していく。
その中で小規模企業共済という制度は、
経営者の将来を守る箱
の一つとして非常に優秀なのではないか。
今はそんな風に感じています。
経営者は会社員以上に「最後は自分で自分を守る」
経営者には自由があります。
自分で仕事を決められる。
働く時間もある程度決められる。
うまくいけば会社員以上の収入を得ることもできます。
私自身、独立して良かったと思うことはたくさんあります。
一方で、
会社員のように会社が用意してくれる退職金が必ずあるわけではありません。
事業が傾いたからといって誰かが給料を保証してくれるわけでもない。
最後は自分で自分を守る必要があります。
そう考えると、
小規模企業共済というのは、
「税金を安くするための商品」ではなく、「経営者という生き方のリスクに備える制度」
と考えた方がしっくりきます。
小規模企業共済はやはり入っておいて良い制度だと思う
もちろん、誰にでも絶対に加入をおすすめするということではありません。
加入資格もありますし、資金繰りの状況も人それぞれです。
途中で任意解約する場合には、掛金納付月数などによって受取額が掛金総額を下回るケースもあります。
ですから、
「所得控除になるから」
という理由だけで何も考えずに加入するものでもありません。
それでも、
個人事業主や小規模企業の社長で加入資格があり、今の資金繰りにも余裕があるのであれば、
私はやはり小規模企業共済は検討しておいて良い制度だと思います。
節税になる。
自分自身の退職金を積み立てられる。
必要に応じて契約者貸付も利用できる。
そして、万が一事業や人生が大きく崩れてしまった場合でも、共済金等を受け取る権利には法律上の保護がある。
この最後の部分は、順調に経営しているときにはあまり意識しないメリットかもしれません。
でも保険というものは本来、
何も起きていないときに準備しておくもの
なんですよね。
事業が順調なときには、
「自分が自己破産なんてするわけない」
と思うでしょう。
私だってそう思いたい。
でも経営をしている以上、未来を100%予測することなどできません。
だからこそ、今の利益だけではなく、今の税金だけでもなく、
「万が一のとき、自分と家族に何を残せるか」
という視点も持っておきたい。
小規模企業共済を改めて調べていて、そんなことを感じました。
節税はあくまでメリットの一つ。それ以上に、
経営者自身の将来を守るための資産形成
という視点で、この制度を見るべきなのかもしれませんね。
今日はそんなところからでした。
本日もお読みいただきまして、ありがとうございました!
日々是好日


高橋 輝雄
最新記事 by 高橋 輝雄 (全て見る)
- 小規模企業共済は節税目的だけじゃない|経営者の万が一を守る制度でもある - 2026年9月1日
- お互い様という想いと保育園への感謝 - 2026年8月4日
- AIの台頭で士業の未来は「最終判断」となるか? - 2026年7月28日






コメントを残す